

Albert Einstein, según la leyenda, llamó al interés compuesto «la octava maravilla del mundo». Si lo entendías, lo ganabas. Si no lo entendías, lo pagabas. Pocas frases resumen mejor por qué la educación financiera temprana puede cambiar el destino económico de una persona.
La diferencia entre interés simple y compuesto
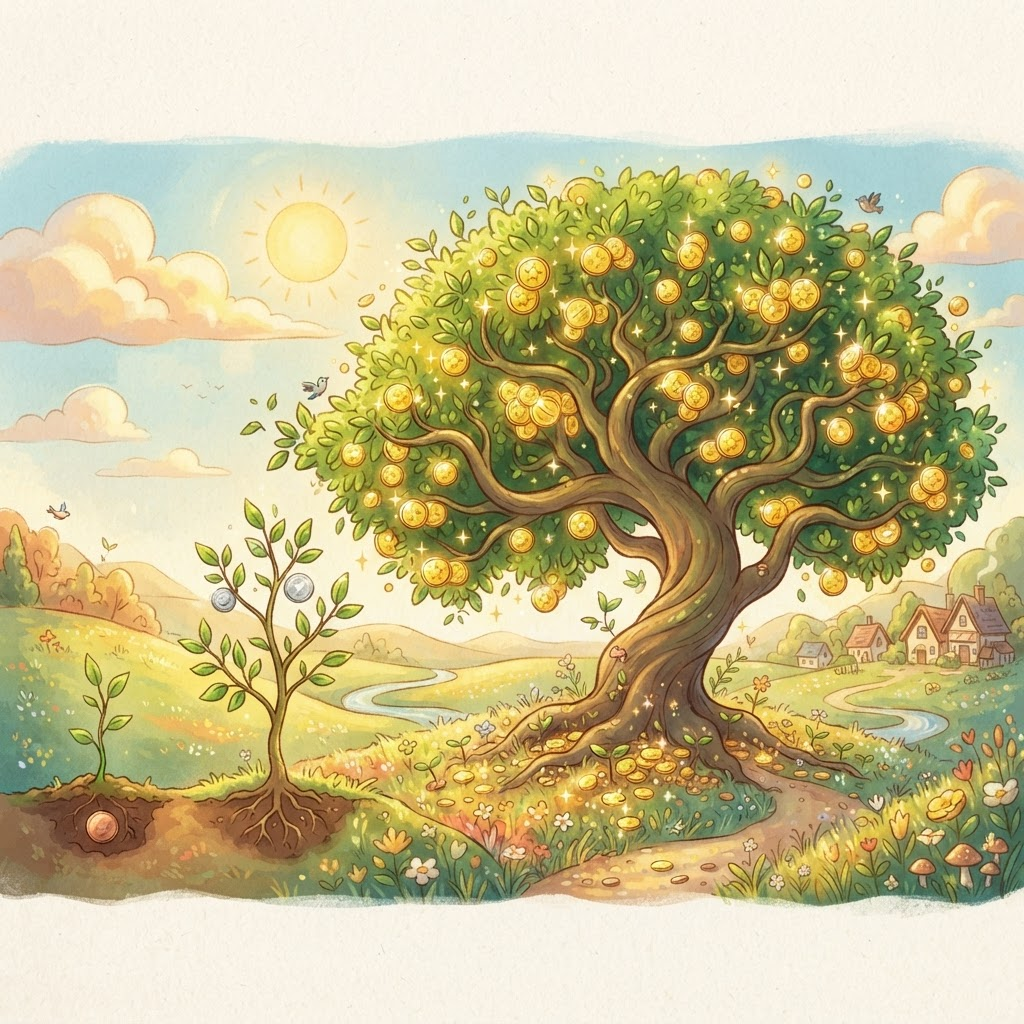
Con el interés simple, ganas siempre sobre la misma base. Si tienes 1.000 euros al 5% anual, cada año ganas 50 euros. Punto. Con el interés compuesto, los intereses que ganas se suman al capital, y el año siguiente ganas intereses también sobre esos intereses. Es como si los frutos del árbol se convirtieran automáticamente en nuevos árboles.
Ejemplo concreto: 100 euros al 10% anual. Con interés simple: 200 euros en 10 años. Con interés compuesto: 259 euros en 10 años. Después de 30 años, la diferencia es abismal: 400 euros vs. 1.745 euros. El tiempo es el ingrediente secreto.
Por qué empezar desde el nacimiento importa tanto
Si inviertes 50 euros al mes desde el nacimiento de tu hijo hasta que cumple 18 años, con una rentabilidad histórica del 11,56% anual (la de la Cartera Kiri Ambiciosa), habrás aportado 10.800 euros. Pero el valor acumulado supera los 35.000 euros. Los 25.000 euros de diferencia no los has puesto tú: los ha puesto el tiempo.
Si esperas a que tu hijo tenga 10 años para empezar, tendrás 8 años en lugar de 18 para que el interés compuesto actúe. El resultado final es radicalmente inferior, no a la mitad, sino mucho menos, porque los primeros años son los que más «poder de compuesto» tienen.
Cómo explicárselo a un niño
La metáfora del árbol Kiri funciona perfectamente. Plantamos una semilla (la inversión inicial). El árbol crece (los intereses). Pero las ramas también producen semillas que se plantan solas (el interés sobre el interés). Con el tiempo, tienes un bosque entero de un solo árbol.
- Para niños de 6-9 años: usa el juego de doblar un papel. Si lo doblas 10 veces, ¿cuánto mide? 1.024 capas. Lo mismo pasa con el dinero que «se dobla» con los intereses.
- Para niños de 10-13 años: muéstrales una calculadora de interés compuesto online y que experimenten ellos mismos cambiando los parámetros.
- Para adolescentes: muéstrales el simulador de la calculadora Kiri y la diferencia que supone empezar a los 0 versus a los 10 años.
