

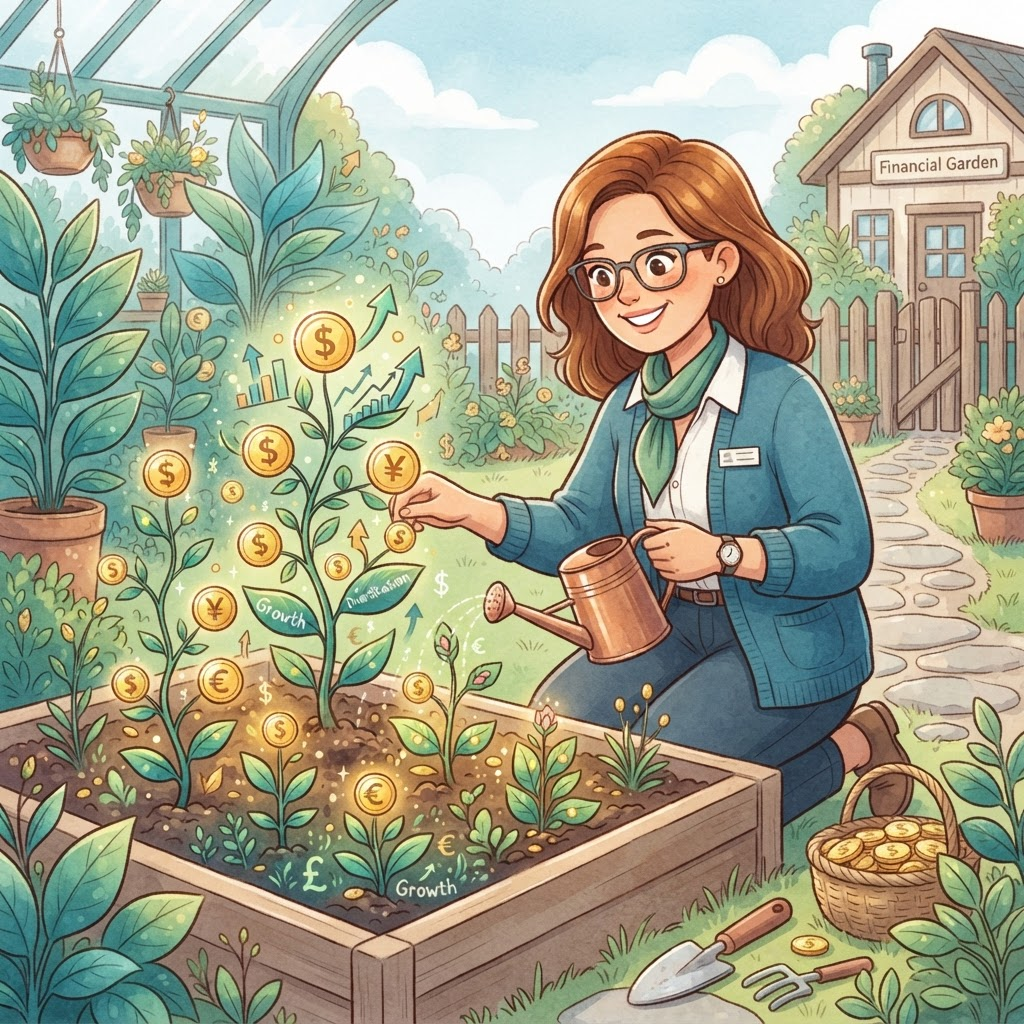
Imagina que tienes dinero ahorrado y quieres que crezca, pero no tienes ni el tiempo ni los conocimientos para analizar cientos de empresas cada semana. Ahí es donde entra en juego la gestión de activos: profesionales especializados que toman esas decisiones por ti, a cambio de una comisión.
¿Qué es exactamente un gestor de activos?
Una gestora de activos (o asset manager, en inglés) es una empresa o profesional que administra dinero de terceros con el objetivo de hacerlo crecer. Pueden gestionar fondos de inversión, planes de pensiones, carteras privadas para grandes fortunas o incluso el capital de otras empresas.
Las gestoras más grandes del mundo —como BlackRock, Vanguard o Fidelity— manejan decenas de billones de euros. Son actores tan relevantes que sus decisiones pueden mover mercados enteros.
Gestión activa vs. gestión pasiva
Esta es una de las grandes divisiones del mundo de la inversión. En la gestión activa, el gestor analiza el mercado, selecciona valores y cambia la composición de la cartera buscando batir a un índice de referencia. En la gestión pasiva, el objetivo es simplemente replicar ese índice, comprando las mismas empresas en la misma proporción.
- Gestión activa: mayor coste en comisiones, busca superar al mercado, requiere talento y análisis continuo.
- Gestión pasiva: comisiones muy bajas, replica un índice como el S&P 500 o el MSCI World, estadísticamente bate a la mayoría de gestores activos a largo plazo.
- La evidencia histórica muestra que más del 80% de los fondos activos no superan a su índice de referencia en un horizonte de 10 años.
Las comisiones: el enemigo silencioso
En la gestión de activos, las comisiones se expresan como porcentaje anual del patrimonio gestionado. Pueden parecer pequeñas —un 1% o un 2%— pero sobre plazos largos tienen un impacto devastador gracias (o más bien, en contra de) al interés compuesto.
Ejemplo real: Si inviertes 10.000€ durante 30 años con una rentabilidad del 7% anual, obtendrás aproximadamente 76.000€ sin comisiones. Con una comisión del 2% anual, terminarías con unos 43.000€. La diferencia de 33.000€ se la ha llevado el gestor.
¿Cómo se relaciona esto con Kiri?
Kiri trabaja con Indexa Capital, que ofrece acceso a fondos indexados de bajo coste. Cuando los padres ahorran para sus hijos a través de Kiri, su dinero se invierte de forma eficiente, minimizando comisiones y maximizando el efecto del interés compuesto a lo largo de los años. Entender gestión de activos ayuda a valorar por qué la elección del vehículo de inversión importa tanto como la cantidad que se ahorra.
Guía para familiasCómo invertir para tus hijos en España: opciones, titularidad y pasos